

Le cégep ou l'université apporte de nouvelles responsabilités, et votre première carte de crédit peut devenir un bon outil financier. Pourtant, plusieurs étudiants et jeunes qui atteignent 18 ans hésitent à en demander une. Ils se croient inadmissibles à cause de leurs faibles revenus, ou ils ont peur de s'endetter. Ces deux craintes sont légitimes, mais il leur manque une partie de l'information.
Les meilleures cartes pour étudiants ont peu ou pas de frais, une approbation facile et des avantages comme des remises en argent ou des points. Voici celles qui sont offertes au Québec en 2026, comment les comparer et comment vous en servir pour établir une bonne cote de crédit dès vos études.
Points clés
- Parmi les bonnes cartes pour étudiants offertes au Québec : la carte de crédit Remises Tangerine, la Mastercard Remises BMO pour étudiants, la Flexi Visa Desjardins, la Mastercard macrédit de la Banque Nationale et la carte prépayée KOHO Core.
- Les meilleures cartes étudiantes n'ont pas de frais annuels et, souvent, aucune exigence de revenu minimum.
- Bien utilisée, une carte étudiante est l'une des façons les plus simples de bâtir votre crédit pour un futur logement, un prêt auto ou un prêt hypothécaire.
- Une carte prépayée ou une carte de crédit garantie est une solution si vous n'êtes pas encore admissible à une carte classique.
- Avant de faire une demande, comprenez tous les frais et assurez-vous de pouvoir payer le solde au complet chaque mois.
Quelle est la meilleure carte de crédit pour étudiants au Québec ?
La meilleure carte est celle qui correspond à votre mode de vie et à laquelle vous êtes admissible avec un revenu d'étudiant. Voici nos choix, chacun associé à un profil d'étudiant :
- Carte de crédit Remises Tangerine : pour l'étudiant autonome
- Mastercard Neo : pour l'étudiant qui aime les offres exclusives
- Mastercard Neo avec limite garantie : pour bâtir son crédit à partir de zéro
- Carte prépayée KOHO Core : pour l'étudiant qui veut une carte gratuite
- Mastercard Remises BMO pour étudiants : pour celui qui fait son épicerie
- Mastercard macrédit de la Banque Nationale : pour les assurances incluses
- Flexi Visa Desjardins : pour un taux d'intérêt bas
- Carte Visa Scène+ de la Banque Scotia : pour le cinéphile
- Carte Aventura Visa CIBC pour étudiants : pour l'étudiant qui rêve de voyages
- Mastercard Services financiers le Choix du Président : pour l'étudiant qui aime cuisiner
- Carte Visa Dividende CIBC pour étudiants : pour l'étudiant qui vient de quitter le nid familial
| Carte | Frais annuels | Revenu annuel minimum |
|---|---|---|
| Carte de crédit Remises Tangerine | 0 $ | 12 000 $ |
| Mastercard Neo | 0 $ | Aucun |
| Mastercard Neo avec limite garantie | 0 $ (adhésion Build de 9,99 $ par mois après 3 mois gratuits) | Aucun |
| Carte prépayée KOHO Core | 0 $ | Aucun |
| Mastercard Remises BMO pour étudiants | 0 $ | Aucun |
| Mastercard macrédit de la Banque Nationale | 0 $ | Aucun |
| Flexi Visa Desjardins | 0 $ | Selon l'approbation de crédit |
| Carte Visa Scène+ de la Banque Scotia | 0 $ | Selon l'approbation de crédit |
| Carte Aventura Visa CIBC pour étudiants | 0 $ | Aucun |
| Mastercard Services financiers le Choix du Président | 0 $ | Selon l'approbation de crédit |
| Carte Visa Dividende CIBC pour étudiants | 0 $ | Aucun |
Frais, taux et récompenses vérifiés sur le site de chaque émetteur en novembre 2026. Les offres changent souvent : confirmez les conditions avant de faire une demande.
Carte de crédit Remises Tangerine – Pour l'étudiant autonome
Si vous faites la plupart de vos achats vous-même, la carte Remises Tangerine vous permet de gagner 2 % en remises dans les deux catégories où vous dépensez le plus, comme l'épicerie, les restaurants ou le transport. Vous obtenez une troisième catégorie à 2 % si vos remises sont versées dans un compte d'épargne Tangerine. Vous pouvez changer vos catégories tous les 90 jours.
Tous vos autres achats rapportent 0,5 %, sans limite de remises. Il n'y a pas de frais annuels, mais il faut un revenu brut d'au moins 12 000 $ par année pour être admissible.
Caractéristiques de la carte de crédit Remises Tangerine
- Frais annuels : 0 $
- Intérêts sur achats : 20,95 %
- Intérêts sur avance de fonds : 22,95 %
- Revenu annuel minimum : 12 000 $ (revenu brut)
- Récompenses : 2 % dans deux catégories au choix (trois si les remises sont déposées dans un compte d'épargne Tangerine) ; 0,5 % sur tous les autres achats
Mastercard Neo – Pour l'étudiant qui aime les offres exclusives
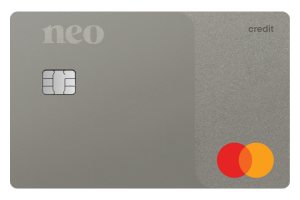
Si vous cherchez toujours une aubaine, la Mastercard Neo est sans frais annuels et donne accès à des remises chez des milliers de partenaires Neo, jusqu'à 15 % selon l'offre. Elle n'exige ni revenu minimum ni cote de crédit particulière, et une carte virtuelle est disponible dès l'approbation.
Changement chez Neo en 2026
Depuis le 1er octobre 2026, la Mastercard Neo ne donne plus de remises sur l'essence et l'épicerie : seules les offres des partenaires Neo continuent de rapporter des remises. Neo réserve maintenant le 1 % sur l'essence et l'épicerie à sa carte Neo Money, liée à un compte chèques Neo.
Caractéristiques de la Mastercard Neo
- Frais annuels : 0 $
- Intérêts sur achats (Québec) : 19,99 – 25,24 %
- Intérêts sur avance de fonds (Québec) : 21,99 – 25,24 %
- Revenu annuel minimum : aucun
- Récompenses : remises chez les partenaires Neo, jusqu'à 15 % selon l'offre
* Des conditions s'appliquent. Le taux accordé dépend de votre dossier de crédit. Consultez la demande pour tous les détails.
Mastercard Neo avec limite garantie – Pour l'étudiant qui veut bâtir un crédit solide
Cette version de la carte Neo vous aide à bâtir votre crédit même si vous n'en avez pas encore. L'approbation est garantie* : aucune cote de crédit ni revenu minimum n'est exigé. Il suffit de déposer au moins 50 $ comme garantie remboursable, et ce dépôt fixe votre limite de crédit.
Pour utiliser la limite garantie, vous devez avoir l'adhésion Build de Neo, gratuite les 3 premiers mois, puis à 9,99 $ par mois. Faites le calcul : sur un an, c'est près de 120 $, plus que bien des cartes garanties classiques. Les clients approuvés pour la Mastercard Neo avec limite garantie ont aussi accès aux offres des partenaires Neo.
Caractéristiques de la Mastercard Neo avec limite garantie
- Frais annuels : 0 $
- Adhésion Build obligatoire : gratuite 3 mois, puis 9,99 $ par mois
- Dépôt de garantie : 50 $ ou plus
- Intérêts sur achats : 19,99 – 29,99 %
- Revenu annuel minimum : aucun
* Des conditions s'appliquent. Consultez la demande pour obtenir tous les détails.
Carte prépayée KOHO Mastercard – Les avantages d'une Mastercard sans emprunt
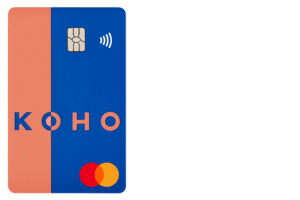
Si vous avez un budget serré et qu'une carte de crédit classique ne vous intéresse pas, la carte prépayée KOHO Mastercard est une excellente façon d'établir un budget et de le respecter.
Comme c'est une carte prépayée, vous ne pouvez pas dépenser plus que ce que vous avez. La bonne nouvelle, c'est que vous gagnez quand même des remises sur vos achats et des intérêts sur le solde de votre compte.
Caractéristiques de la carte KOHO Mastercard (Core)
Pour un étudiant, KOHO Core est une première carte idéale : c'est le forfait gratuit de KOHO, sans frais mensuels. Vous obtenez une carte virtuelle instantanée, des remises sur vos dépenses courantes et des intérêts sur votre solde. Vous pouvez aussi y ajouter le programme de renforcement du crédit de KOHO, qui est payant, pour bâtir votre historique même sans carte de crédit.
- Frais mensuels : 0 $
- Intérêts sur achats : aucun (carte prépayée)
- Intérêts sur avance de fonds : aucun
- Revenu annuel minimum : aucun
- Récompenses : 1 % de remise sur l'épicerie, le transport et les repas et boissons ; jusqu'à 6,5 % de plus chez certains commerçants
- Autres avantages : 2 % d'intérêts sur la totalité du solde ; virements Interac ; carte virtuelle instantanée et carte physique ; aucune vérification de crédit pour ouvrir le compte
Forfaits KOHO Extra et Everything
Si vous dépensez assez pour que les frais en vaillent la peine, KOHO offre deux forfaits payants :
- Extra (12 $ par mois) : 1,5 % de remise sur l'épicerie, le transport et les repas, 0,25 % sur le reste, 2,5 % d'intérêts sur le solde et 30 % de rabais sur le renforcement du crédit.
- Everything (14,75 $ par mois) : 2 % de remise dans ces catégories, 0,5 % sur le reste, 3,5 % d'intérêts sur le solde, aucuns frais de transaction en devises et 50 % de rabais sur le renforcement du crédit.
Tous les forfaits KOHO comprennent un essai gratuit de 30 jours.
Mastercard Remises BMO pour étudiants – Pour l'étudiant qui fait son épicerie
Si vous faites votre propre épicerie, la Mastercard Remises BMO pour étudiants est difficile à battre : elle rapporte 3 % en remises à l'épicerie, sur un maximum de 500 $ d'achats par période de relevé. Elle n'a pas de frais annuels ni d'exigence de revenu, ce qui en fait l'une des cartes les plus faciles à obtenir.
Caractéristiques de la Mastercard Remises BMO pour étudiants
- Frais annuels : 0 $
- Intérêts sur achats : 20,99 %
- Intérêts sur avance de fonds (Québec) : 21,99 %
- Revenu annuel minimum : aucun
- Récompenses : 3 % à l'épicerie (jusqu'à 500 $ d'achats par période de relevé) ; 1 % sur les factures récurrentes admissibles ; 0,5 % sur tous les autres achats
Mastercard macrédit de la Banque Nationale – Pour les assurances incluses
La Banque Nationale recommande elle-même la Mastercard macrédit aux étudiants qui veulent une carte sans frais annuels. Elle rapporte jusqu'à 1 % de remise et n'exige aucun revenu minimum.
Avec cette carte, vous pouvez avoir l'esprit tranquille : elle comprend une protection cellulaire, une assurance achats et une garantie prolongée sur la plupart des articles neufs. Fini les garanties payantes en magasin !
Caractéristiques de la Mastercard macrédit de la Banque Nationale
- Frais annuels : aucuns
- Revenu annuel minimum : aucun (sous réserve de l'approbation de crédit)
- Récompenses : 1 % sur les restaurants et les prélèvements récurrents ; 0,5 % sur les autres achats admissibles
- Autres avantages : protection cellulaire, assurance achats, garantie prolongée
- Taux d'intérêt : consultez le taux en vigueur sur le site de la Banque Nationale avant de faire une demande
Flexi Visa Desjardins – Un taux bas et des voyages sans tracas
La Flexi Visa est idéale pour économiser sur les intérêts. Tant que vous faites au moins le paiement minimum à temps chaque mois, vous profitez d'un taux de 10,9 % sur vos achats. Si votre paiement minimum n'est pas reçu à temps, le taux passe à 19,9 % jusqu'à la réception du paiement. Les cartes sans frais annuels à taux réduit sont rares !
Vous profitez aussi d'une assurance voyage gratuite pour vous et votre famille pour les voyages de 3 jours ou moins, et de rabais sur la location de voiture : jusqu'à 15 % chez Hertz et jusqu'à 10 % chez Thrifty et Dollar.
Caractéristiques de la Flexi Visa Desjardins
- Frais annuels : aucuns
- Intérêts sur achats : 10,9 % (19,9 % si le paiement minimum n'est pas reçu à temps)
- Intérêts sur avance de fonds : 12,9 %
- Revenu annuel minimum : selon l'approbation de crédit
- Récompenses : aucune
- Autres avantages : assurance voyage (voyages de 3 jours ou moins) ; rabais sur la location de voiture ; assurance appareils mobiles jusqu'à 1 000 $ ; protection d'achat et garantie prolongée
Carte Visa Scène+ de la Banque Scotia – Pour le cinéphile
Si votre vendredi idéal, c'est cuisiner avec des amis puis aller au cinéma, la carte Visa Scène+ de la Banque Scotia est faite pour vous. Vous gagnez 2 points Scène+ par dollar dépensé chez les épiciers participants (dont IGA, Sobeys et Safeway), chez Home Hardware et aux cinémas Cineplex, et ces points se transforment en soirées cinéma gratuites.
Il n'y a pas de frais annuels, une bonne option si vous préférez dépenser votre argent au cinéma plutôt qu'en frais de carte de crédit.
Caractéristiques de la carte Visa Scène+ de la Banque Scotia
- Frais annuels : 0 $
- Intérêts sur achats : 21,99 %
- Intérêts sur avance de fonds : 22,99 %
- Revenu annuel minimum : selon l'approbation de crédit (limite minimale de 500 $)
- Récompenses : 2 points Scène+ par dollar chez les épiciers participants, chez Home Hardware et chez Cineplex (en salle ou sur cineplex.com) ; 1 point par dollar sur les autres achats admissibles
- Autres avantages : jusqu'à 25 % de rabais sur les tarifs de base chez AVIS et Budget participants au Canada et aux États-Unis
Carte Aventura Visa CIBC pour étudiants – Pour l'étudiant qui rêve de voyages
Si vous avez soif de voyages, cette carte pourrait être la meilleure pour vous. Vous gagnez des points Aventura sur vos achats quotidiens. Ces points n'expirent pas et peuvent servir à réserver des vols, des hôtels ou des locations de voiture. Avec assez de points, un retour à la maison pendant la semaine de lecture pourrait vous coûter très peu.
La carte comprend une adhésion SPC+ gratuite pour économiser à la maison comme en voyage, ainsi qu'une adhésion Skip+ gratuite. Enfin, elle a ce que tout étudiant recherche : aucuns frais annuels et aucune exigence de revenu.
Caractéristiques de la carte Aventura Visa CIBC pour étudiants
- Frais annuels : 0 $
- Intérêts sur avance de fonds (Québec) : 21,99 %
- Revenu annuel minimum : aucun
- Récompenses : 1 point par dollar dans les stations-service, les bornes de recharge, les épiceries et les pharmacies ; 1 point par dollar sur les voyages achetés par le Centre de récompenses CIBC ; 1 point par tranche de 2 $ sur les autres achats
- Autres avantages : adhésion SPC+ gratuite ; assurance protection des achats et protection prolongée ; assurance accident de transporteur public de 100 000 $
- Taux sur achats : consultez le taux en vigueur sur le site de CIBC
Mastercard Services financiers le Choix du Président – Pour l'étudiant qui aime cuisiner
Si vous aimez cuisiner ou faire beaucoup de courses pour économiser, cette carte récompense exactement ça. Vous gagnez au moins 10 points PC Optimum par dollar sur vos achats admissibles, partout où la carte est acceptée, et 25 points par dollar chez Pharmaprix, ce qui est pratique pour tout, des collations aux fournitures scolaires.
Vous pouvez échanger vos points à partir de 10 000 points PC Optimum, qui valent 10 $.
Caractéristiques de la Mastercard Services financiers le Choix du Président
- Frais annuels : 0 $
- Revenu annuel minimum : selon l'approbation de crédit
- Récompenses : au moins 10 points PC Optimum par dollar (1 %) ; 25 points par dollar chez Pharmaprix (2,5 %)
- Autres avantages : service mondial Mastercard ; points échangeables contre des produits dans les magasins participants
- Taux d'intérêt : consultez le taux en vigueur sur le site de PC Financial
Carte Visa Dividende CIBC pour étudiants – Pour l'étudiant qui vient de quitter le nid familial
Si vous venez d'emménager dans votre premier appartement et que vous payez pour la première fois l'épicerie, l'essence et les factures, la Visa Dividende CIBC pour étudiants répartit ses remises sur ces catégories : 2 % à l'épicerie, 1 % sur l'essence, le transport, les restaurants et les paiements récurrents, et 0,5 % sur tout le reste.
Vous obtenez aussi une adhésion SPC+ gratuite, qui donne jusqu'à 30 % de rabais chez plus de 450 marques.
Caractéristiques de la carte Visa Dividende CIBC pour étudiants
- Frais annuels : 0 $
- Intérêts sur avance de fonds (Québec) : 21,99 %
- Revenu annuel minimum : aucun
- Récompenses : 2 % à l'épicerie ; 1 % sur l'essence, la recharge de véhicule électrique, le transport, les restaurants et les paiements récurrents ; 0,5 % sur tout le reste
- Autres avantages : adhésion SPC+ gratuite ; avantages Skip+ ; assurance protection des achats et protection prolongée
- Taux sur achats : consultez le taux en vigueur sur le site de CIBC
Lectures complémentaires


Pourquoi demander une carte de crédit étudiante ?
Plusieurs cartes pour étudiants n'exigent aucun revenu minimum et n'ont pas de frais annuels. Voici trois bonnes raisons d'en demander une pendant vos études.
Établir sa cote de crédit prend du temps. Plus vous commencez tôt, plus votre historique sera long quand viendra le temps d'acheter une voiture ou une maison. Avec les années, il devient essentiel d'avoir un bon dossier de crédit et de le vérifier régulièrement.
Que regarder pour choisir la meilleure carte de crédit pour étudiant ?
La meilleure carte dépend de la façon dont elle s'adapte à votre vie. Voici les facteurs à considérer avant de faire votre choix :
- Frais annuels : plus ils sont bas, mieux c'est. Des frais ne valent la peine que si vous dépensez assez pour que vos récompenses les compensent.
- Revenu annuel minimum : les étudiants ont généralement un revenu modeste, voire aucun. Cherchez une carte à laquelle vous êtes admissible sans revenu important.
- Taux d'intérêt : la plupart des cartes étudiantes ont un taux d'environ 20 – 22 %, comme les cartes ordinaires. Si vous risquez de garder un solde, une carte à taux réduit comme la Flexi Visa coûte beaucoup moins cher.
- Récompenses : choisissez celles qui correspondent à votre mode de vie. Cinéphile ? Des points échangeables contre des films. Voyageur ? Des points voyage.
- Autres avantages : une assurance voyage, une protection cellulaire ou une assurance achats peuvent vous éviter d'acheter une protection séparée.
Pourquoi les étudiants ont-ils de la difficulté à obtenir une carte de crédit ?
Les étudiants ont souvent peu ou pas d'historique de crédit et un emploi à temps partiel ou saisonnier. Ces deux éléments peuvent nuire à l'approbation. Au Québec, il faut aussi avoir atteint l'âge de la majorité, soit 18 ans, pour obtenir une carte de crédit à son nom : voyez l'âge minimum pour obtenir une carte de crédit.
Peut-on obtenir une carte de crédit sans historique de crédit ?
Oui, mais il faudra peut-être regarder au-delà des cartes classiques :
- Cartes de crédit garanties : vous déposez une garantie qui sert de limite. Une utilisation responsable améliore votre cote avec le temps et vous rend admissible à une carte classique plus tard. La carte de crédit garantie de Tim Hortons en est un exemple.
- Cartes de magasin : elles sont souvent plus faciles à obtenir et offrent des rabais chez un détaillant précis.
- Cartes prépayées : vous chargez de l'argent à l'avance et ne dépensez que ce qui est disponible. Seules, elles ne bâtissent pas votre crédit, mais certaines, comme KOHO, offrent un renforcement du crédit en option. Voyez comment fonctionne une carte prépayée.
Peut-on obtenir une carte de crédit sans emploi ?
C'est possible si vous avez une autre source de revenu fiable, comme des prêts et bourses, de l'assurance-emploi ou une autre aide financière. Votre cote de crédit pèse alors plus lourd dans la décision. Si une carte classique n'est pas possible, une carte garantie ou prépayée offre des fonctions semblables et peut vous aider à bâtir votre crédit.
Peut-on obtenir une carte de crédit avec un mauvais crédit ?
Un mauvais crédit peut vous fermer la porte des cartes classiques. Dans ce cas, tournez-vous vers les mêmes options que si vous n'aviez pas de crédit : carte garantie, carte prépayée ou carte de magasin. Si votre but est de rebâtir votre crédit, la carte garantie est habituellement la meilleure. Pour en savoir plus, voyez comment obtenir une carte de crédit avec un mauvais crédit.
Réflexion finale sur les meilleures cartes de crédit pour étudiants
Presque toutes les cartes présentées ici n'ont pas de frais annuels, ont peu ou pas d'exigences d'admissibilité et offrent des récompenses. Faites vos recherches et choisissez une carte selon vos besoins, pas pour un cadeau de bienvenue. Une fois que vous avez une carte qui correspond à votre mode de vie, surveillez vos dépenses et payez votre solde au complet chaque mois. Vous bâtirez ainsi le crédit dont vous aurez besoin pour vos prochains projets.
Question Fréquemment Posée
Devrais-je avoir une carte de crédit en tant qu'étudiant ?
Comment obtenir la meilleure carte de crédit pour étudiant ?
Quelle est la meilleure carte gratuite pour un étudiant au Québec ?
Serai-je facturé des intérêts si je ne fais que le paiement minimum sur ma carte de crédit ?
Une carte prépayée aide-t-elle à bâtir mon crédit ?
Références
- Office de la protection du consommateur, « Paiement – Cartes et marges de crédit », opc.gouv.qc.ca, consulté en novembre 2026.